

Центробанк объяснил причины приостановления снижения ключевой ставки

- 18 сентября 2026 01:33
- Максим Легуенко, обозреватель «Ридуса», заместитель главного редактора
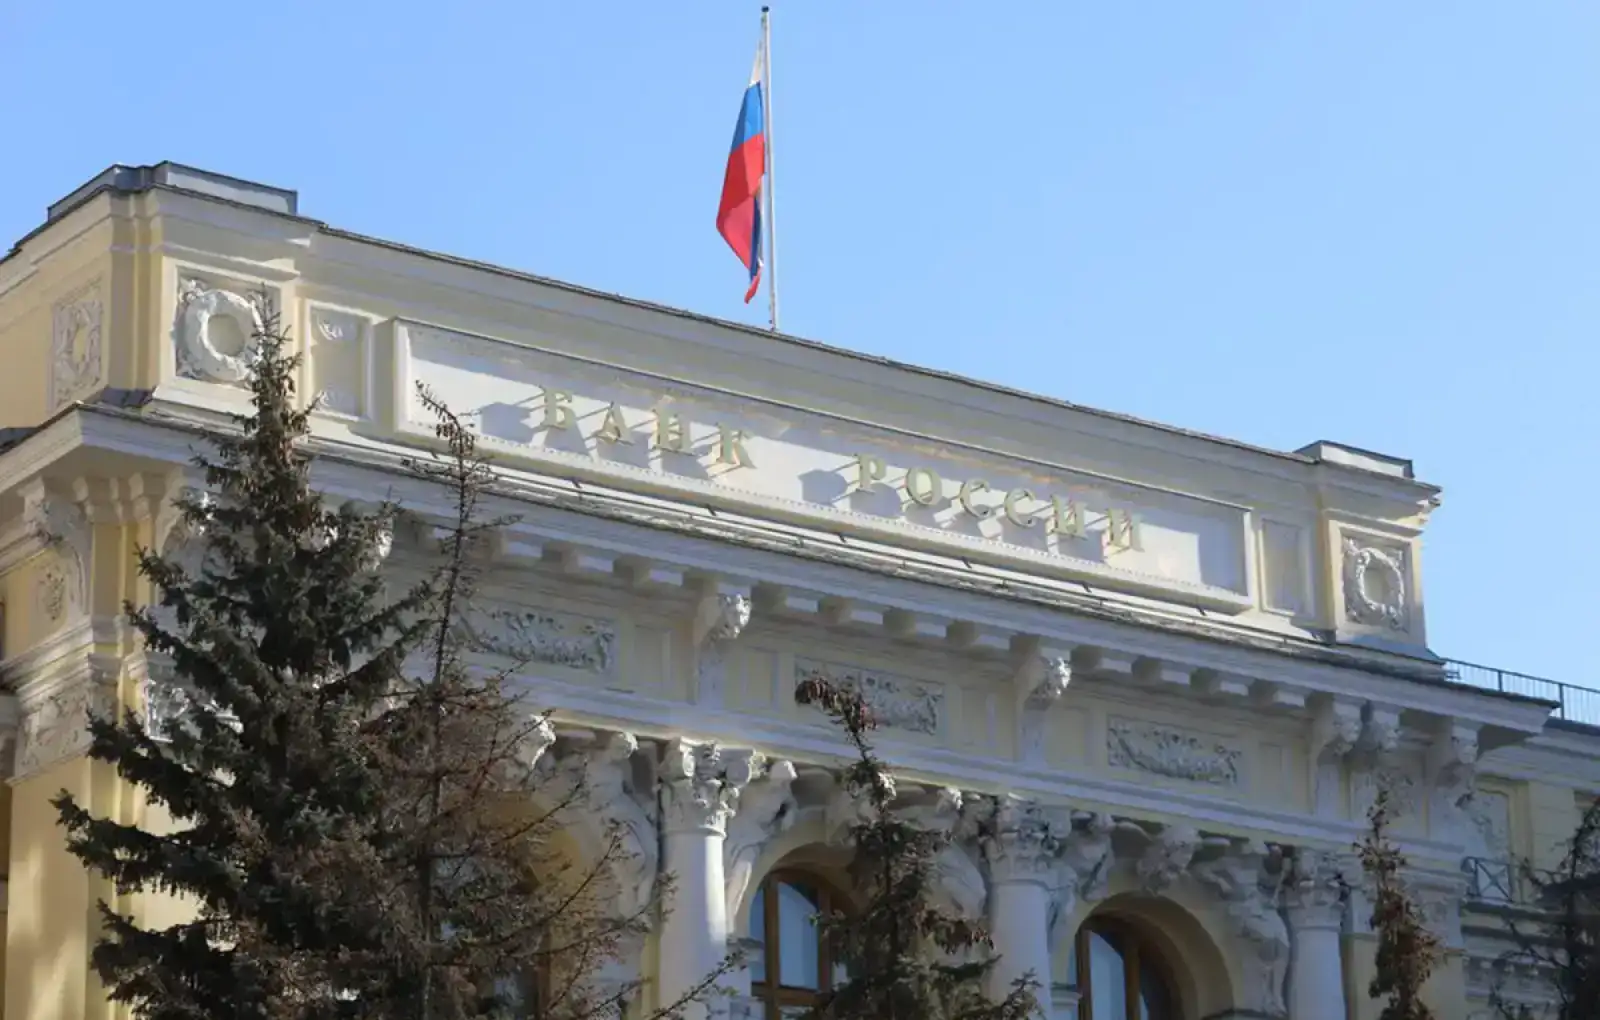
Здание Банка России.
Итоги заседания совета директоров Банка России 11 сентября, в результате которого был приостановлен цикл снижений ключевой ставки, а также достаточно длинная пауза, между заседаниями, следующее из которых состоится только 23 октября, вызвали обеспокоенность у субъектов российского рынка и многочисленных экспертов.
Причина тому — опасения относительно судьбы сложившегося тренда на постепенное, но планомерное снижение ключевой ставки. И те и другие прекрасно понимают, что приостановка долгосрочного процесса смягчения денежно-кредитной политики может быть обусловлена только особо значимыми причинами. Главной из них остается возвращение инфляционной угрозы.
Напомним, что в июле Банк России был вынужден повысить годовой прогноз по инфляции до 6,0–7,0%. Причиной пересмотра прогноза называется ситуация на топливном рынке.
Впрочем, в самом ЦБ нынешний рост цен на горючее предпочитают рассматривать как «разовый фактор», не способный сам по себе привести к кардинальным изменением картины инфляции и слому тренда на снижение ключевой ставки.
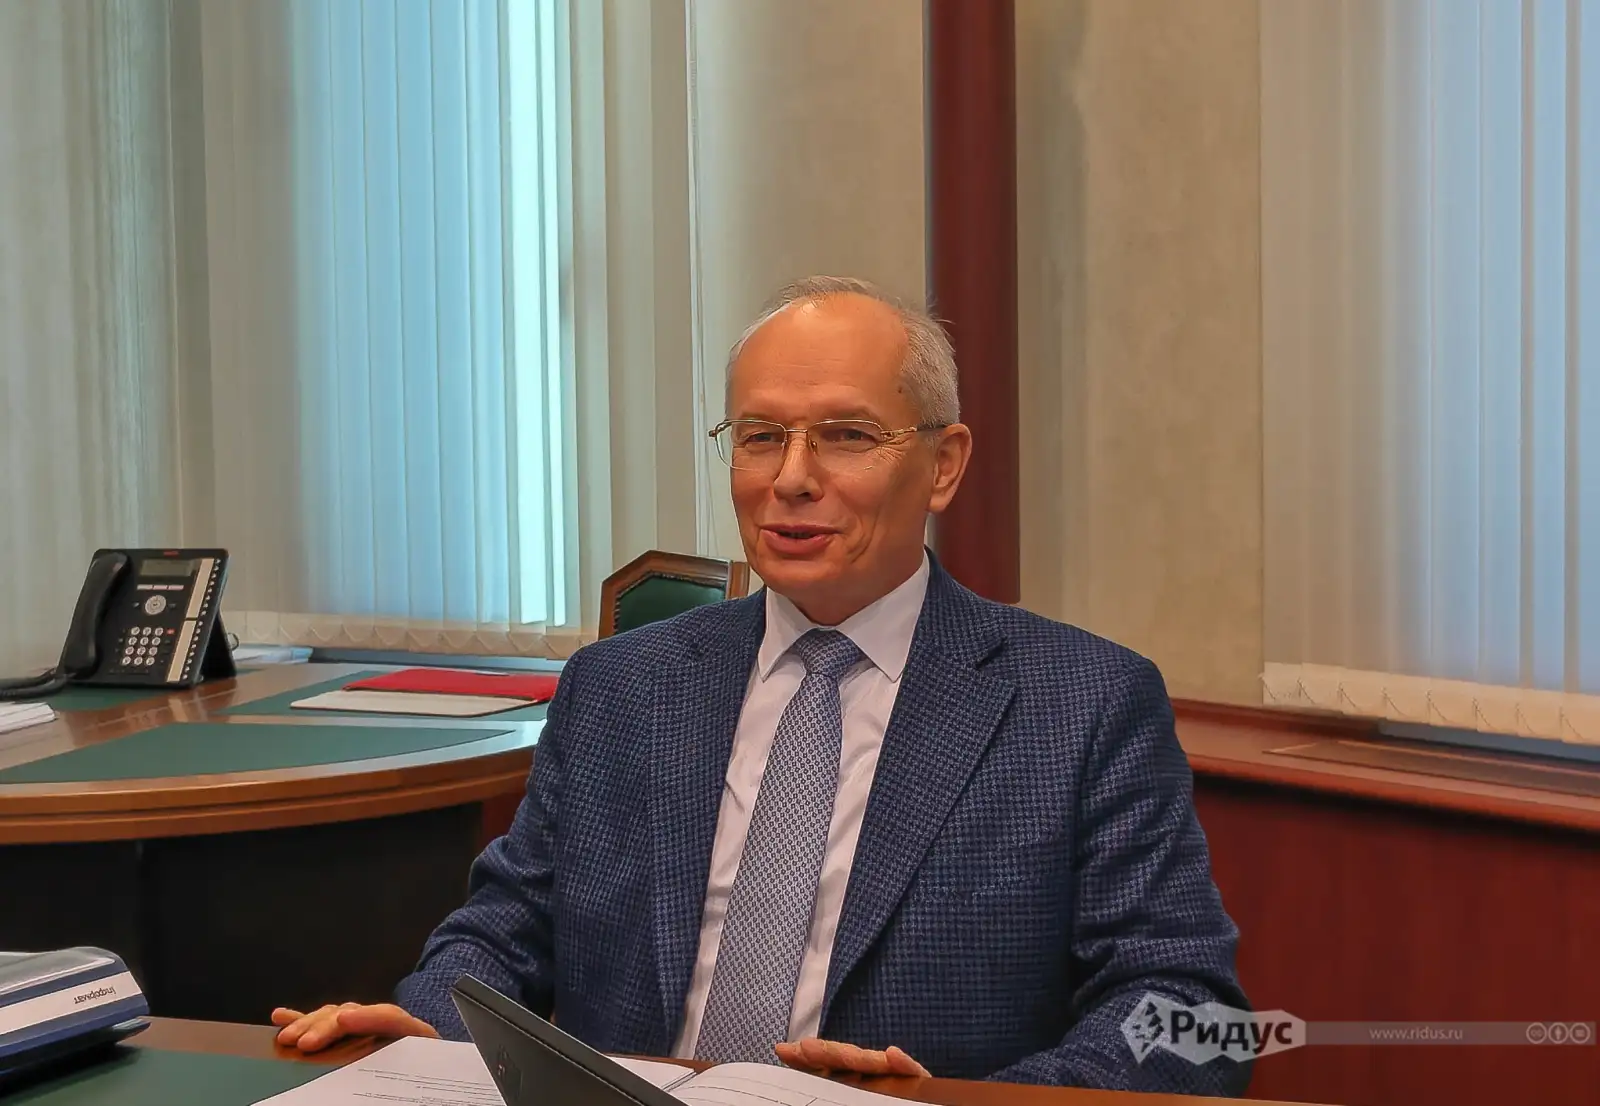
Прояснение позиции ЦБ по поводу возникшей паузы в процессе снижения ставки и изменение прогнозов по инфляции стали главными темами встречи с журналистами члена совета директоров Банка России, начальника главного управления по ЦФО Рустэма Марданова, состоявшейся в минувшую среду.
«На последнем заседании мы дали рынку определенный ненаправленный сигнал. Он вовсе не означает, что в будущем ставка снизится или повысится. Он означает, что дальнейшее решение о понижении или повышении ставки будет зависеть от того, как будет складываться общая ситуация, которая находится под влиянием текущих экономических факторов, которые сейчас имеют место быть», — ответил Рустем Марданов на просьбу «Ридуса» прокомментировать обеспокоенность экспертов, вызванную столь продолжительной паузой, взятой ЦБ в ходе процесса снижения ставки.
Представитель ЦБ заверил, что финансовый регулятор остается в так называемом базовом сценарии, который предполагает, что инфляция будет замедляться. Как следствие, это приведет к сохранению тренда на снижение ключевой ставки.
Впрочем, по мнению Марданова, снижение инфляции может происходить и более медленными темпами, на что есть свои объективные причины.
«Поэтому на прошлом заседании совета директоров ЦБ в июле мы скорректировали прогноз по инфляции, согласно которому, по итогам этого года, мы ожидаем инфляцию 6-7%. Это выше, чем мы предполагали ранее и это происходит как раз под влиянием разовых факторов, — пояснил Рустэм Марданов, отвечая на вопрос „Ридуса“. — На что это повлияло? Это повлияло на траекторию нашей ключевой ставки — мы ее скорректировали. Однако еще раз подчеркну, что в базовом сценарии мы предполагаем, что ставка продолжит свое снижение. Это произойдет после той паузы, которая сейчас вызвана ускорением инфляции под влиянием разовых факторов. Но в целом, мы находимся на траектории снижения ставки.
Нынешние разовые факторы сейчас учтены в базовом сценарии, и мы повысили прогноз по инфляции. Но мы считаем, что они будут преодолены до конца этого или, может быть, в начале следующего года. Но в целом, это не должно повлиять на базовую траекторию снижения ставки».
Напомним, что одним из главных «разовых факторов» в ЦБ считают ситуацию на топливном рынке, которая так или иначе имела свои инфляционные последствия.
Впрочем, ситуация с топливом не рассматривается ЦБ, как главная и единственная причина ужесточения прогноза по инфляции на 2026 год и как следствие, длительной паузы в снижении ставки.
В ходе беседы с журналистами, Рустэм Марданов довольно четко сформулировал все факторы, которые, по мнению ЦБ, способствовали принятию решения о сохранении ключевой ставки на прежнем уровне на заседании 11 сентяюря.
«Еще раз акцентируем внимание на тех факторах, которые были важны для принятия решения, — отметил Марданов. — Первое и самое важное — это все-таки то, что мы увидели ускорение инфляции. Это связано не только с ростом цен на топливо, как это было в прошлый раз, но и с повышением цен на широкий круг продовольственных и не продовольственных товаров, а также отдельных видов услуг. В целом, это повлияло на так называемую устойчивую инфляцию.
В нашем пресс-релизе указано, что если в прошлый раз мы оценивали ее в районе 4-5%, то сейчас мы увидели ее рост до 5-6%. Это означает, что данный фактор не мог остаться без нашего внимания.
Второе, на что мы обратили внимание — это, конечно, инфляционные ожидания. Если вы помните, к моменту прошлого заседания ЦБ выросли инфляционные ожидания населения. Люди увидели рост цен на заправках, и это повлияло на их инфляционные ожидания. Но что интересно, ожидания предприятий при этом сильно не выросли. Предприятия сочли все это временным фактором.В этот же раз мы увидели уже рост ожиданий предприятий, кстати, на фоне некого снижения ожиданий населения. Это также тревожный фактор и надо понять, насколько сильным будет его влияние. Повлияет ли это на решение предприятий повышать цены на свою продукцию?
Третий момент — это выбытие некоторых производственных мощностей. Мы считаем его временным, но это соответственно повлияло на баланс спроса и предложения. Самый яркий пример тому — это ситуация на топливном рынке. И если мы видим дисбаланс в сторону повышенного спроса, то, конечно, это является проинфляционным фактором.
Четвертое — мы также видим, что рост потребительского спроса продолжается высокими темпами. Это происходит под влиянием высоких темпов роста заработной платы и доходов населения. И этот рост зарплат опережает рост производительности труда. Когда такой дисбаланс усиливается, это сразу приводит к более высоким темпам инфляции.
Кроме того, важная предпосылка для денежно-кредитной политики — это параметры бюджета. Их уточнения мы ожидаем до конца сентября.
Нельзя было также не отметить и ситуацию на мировых рынках. По сравнению с предыдущим заседанием, на этот раз значительно выросли цены на весь спектр сырьевых товаров, включая товары российского экспорта. Все это, через изменение экспортной выручки, начало влиять на общую инфляционную картину.
Учтя все эти факторы, мы и приняли решение сохранить ключевую ставку на прежнем уровне».
По прогнозу Банка России годовая инфляция составит 6,0–7,0% в 2026 году (прогноз был пересмотрен в июле с 4,5-5,5% из-за произошедшего значимого роста цен на топливо). Инфляция вернётся к 4,0% в 2027 году и будет находиться на цели в дальнейшем.
- Телеграм
- Дзен
- Подписывайтесь на наши каналы и первыми узнавайте о главных новостях и важнейших событиях дня.
Войти через социальные сети: